Podsumowanie
Rynek wycenia Spółkę Przykładową tak, jakby spadek marż z 2024 roku miał być trwały. Tymczasem przepływy operacyjne wróciły do poziomu sprzed spowolnienia, a zadłużenie netto spada drugi rok z rzędu. W scenariuszu bazowym DCF wartość godziwa wynosi 62 zł na akcję — około 40% powyżej bieżącego kursu.
Model biznesowy
Spółka produkuje opakowania z tektury falistej dla branży spożywczej i e-commerce. Ma trzy zakłady w Polsce, a około 40% przychodów pochodzi z eksportu do Niemiec i Czech. Kluczowe koszty to papier i energia — to one odpowiadają za większość wahań marży. Przewagą jest bliskość klientów: opakowania są drogie w transporcie, więc lokalny producent broni się ceną.
Wyniki finansowe
Po słabszym 2024 roku marża EBITDA wróciła do 14%, a wolne przepływy pieniężne wzrosły o ponad 70%. Prognozuję wzrost przychodów w tempie 5–6% rocznie, bez powrotu do rekordowych marż.
| mln zł | 2023 | 2024 | 2025 | 2026P | 2027P |
|---|---|---|---|---|---|
| Przychody | 1 240 | 1 318 | 1 402 | 1 475 | 1 560 |
| EBITDA | 186 | 171 | 196 | 214 | 232 |
| Marża EBITDA | 15,0% | 13,0% | 14,0% | 14,5% | 14,9% |
| Zysk netto | 92 | 74 | 98 | 112 | 124 |
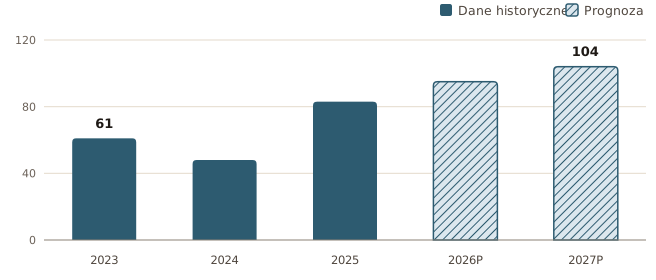
| Wolne przepływy (FCF) | 61 | 48 | 83 | 95 | 104 |
| Dług netto / EBITDA | 1,4x | 1,7x | 1,2x | 0,9x | 0,6x |
Wolne przepływy pieniężne (FCF), mln zł
Wycena DCF
Model zakłada WACC na poziomie 9,5% i długoterminowe tempo wzrostu 2%. Wynik porównuję z mnożnikami grupy porównawczej: przy EV/EBITDA na 2026 rok spółka notuje dyskonto do mediany sektora, które trudno uzasadnić przy obecnym zadłużeniu.
Pesymistyczny
49 zł
Marża EBITDA 12%, WACC 10,5%, wzrost 1,5%
Bazowy
62 zł
Marża EBITDA 14,5–15%, WACC 9,5%, wzrost 2%
Optymistyczny
71 zł
Marża EBITDA 16%, WACC 9%, wzrost 2,5%
Ryzyka
- Ceny papieru i energii — powrót do szczytów z 2022 roku obniżyłby marżę EBITDA o kilka punktów procentowych.
- Koniunktura w Niemczech — eksport odpowiada za około 40% przychodów.
- Nowe moce produkcyjne konkurencji w regionie mogą wywołać presję cenową.
- Niska płynność akcji i dominujący akcjonariusz utrudniają wejście dużym inwestorom.
Wnioski
Moim zdaniem spółka jest niedowartościowana, a katalizatorem może być kolejny kwartał potwierdzający odbudowę marży.
Ta analiza była pomocna? Postaw kawę.
Wsparcie pozwala publikować kolejne materiały — bez paywalla.
Projekty i rozliczenie wsparcia →